Domain versickerungsanlage.de kaufen?
Wir ziehen mit dem Projekt
versickerungsanlage.de um.
Sind Sie am Kauf der Domain
versickerungsanlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versickerungsanlage.de kaufen?
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **

Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
DALLMER Regenwasserablauf 660, DN 100/ DN 125, 840769 840769Regenwasserablauf 660, DN 100/DN 125 Ihre Vorteile mit frostsicherer Geruchsperre und einem leicht zu reinigenden massiven Laubfangkorb Ablaufstutzen DN 100/ DN 125 senkrecht Gewitterregen stabil Für den flexiblen 100 mm und 110 mm ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Sichere Entwässerung für Höfe, Parkdecks, Garten, Keller, Terrassen und außenliegende Fallrohre. Außerhalb von Gebäuden werden an vielen Stellen auf dem Grundstück oder in der Stadt Entwässerungsvorrichtungen benötigt. Diese müssen oft, je nach Einbauort und Verwendungszweck, spezifische Anforderungen erfüllen. Dallmer bietet ein breites Spektrum an Abläufen für den Außenbereich. Angefangen bei Hof- und Parkdeckabläufen, die keinen frostsicheren Einbau erfordern, bis hin zu Regenwasserabläufen für außenliegenden Fallrohre. Letztere lassen sich fest im Boden oder Beton verankern und verfügen über frost- sowie austrocknungssichere Geruchssperren. Muss die Ablaufstelle vor Rückfluss geschützt werden, stellen Klenkmatik-Abläufe eine sichere Option dar: Die mechanisch arbeitende Klenksche Klappe öffnet sich automatisch, wenn Wasser abfließt. Drängt es hingegen aus der Kanalisation zurück, verschließt das Wasser die Klappe mit seinem eigenen Druck. Gibt es keine besonderen Anforderungen an die Abdichtung, empfiehlt sich der Einsteckablauf PRONTO als schnelle und kostengünstige Lösung, denn dieser Ablauf lässt sich ausgesprochen einfach montieren: Einfach ein Rohr bodenbündig abschneiden, Ablauf einschieben, fertig! Zur PRONTO-Familie gehört unter anderem auch der PRONTO Primus, dessen mechanische Geruchssperre auch dann wirkungsvoll vor Kanalgerüchen schützt, wenn die Ablaufstelle ausgetrocknet ist. Technische Daten Ablaufleistung 6.7 l/s, auch bei Anschluss an Fallrohre d 75 mm, 90 mm Material Polypropylen Hersteller-Artikelnummer 840769 EAN 4001636840769 Gewicht 1,1 kg62,28 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
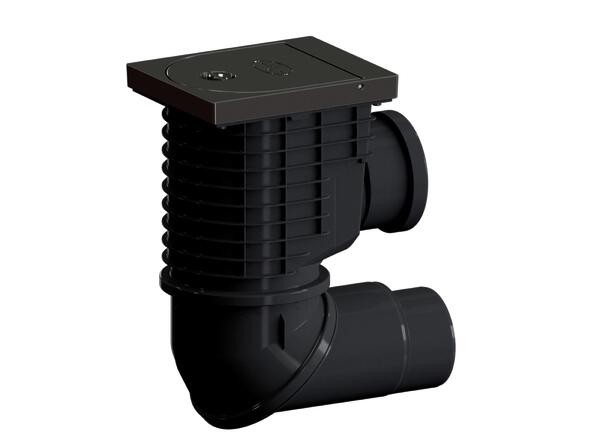
Dallmer Regenwasserablauf 600 N, DN 100/DN 125, 840608 840608Regenwasserablauf 600 N, DN 100/DN 125 ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten für Fallleitungen d 80, 100 und 120 mm. Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung. Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s. Hersteller-Artikelnummer 840608 EAN 4001636840608 Gewicht 1,94 kg148,42 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Dallmer Regenwasserablauf 600 NHO, DN 100/DN 125, 840615 840615Regenwasserablauf 600 NHO, DN 100/DN 125 Ihre Vorteile Regenwasserablauf für den seitlichen Anschluss von dichten Rohrsystemen DN 100, die hinter einer Vorhangfassade geführt werden Sichbare Elemente und Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten Hersteller-Artikelnummer 840615 EAN 4001636840615 Gewicht 1,961 kg422,56 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Dallmer Regenwasserablauf 600 NGHO, DN 100/DN 125, 840622 840622Regenwasserablauf 600 NGHO, DN 100/DN 125 Ihre Vorteile Regenwasserablauf für den seitlichen Anschluss von dichten Rohrsystemen DN 100, die hinter einer Vorhangfassade geführt werden Sichbare Elemente aus Guss, Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten Hersteller-Artikelnummer 840622 EAN 4001636840622 Gewicht 7,14 kg486,83 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter


-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
DALLMER Regenwasserablauf 660, DN 100/ DN 125, 840769 840769Regenwasserablauf 660, DN 100/DN 125 Ihre Vorteile mit frostsicherer Geruchsperre und einem leicht zu reinigenden massiven Laubfangkorb Ablaufstutzen DN 100/ DN 125 senkrecht Gewitterregen stabil Für den flexiblen 100 mm und 110 mm ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Sichere Entwässerung für Höfe, Parkdecks, Garten, Keller, Terrassen und außenliegende Fallrohre. Außerhalb von Gebäuden werden an vielen Stellen auf dem Grundstück oder in der Stadt Entwässerungsvorrichtungen benötigt. Diese müssen oft, je nach Einbauort und Verwendungszweck, spezifische Anforderungen erfüllen. Dallmer bietet ein breites Spektrum an Abläufen für den Außenbereich. Angefangen bei Hof- und Parkdeckabläufen, die keinen frostsicheren Einbau erfordern, bis hin zu Regenwasserabläufen für außenliegenden Fallrohre. Letztere lassen sich fest im Boden oder Beton verankern und verfügen über frost- sowie austrocknungssichere Geruchssperren. Muss die Ablaufstelle vor Rückfluss geschützt werden, stellen Klenkmatik-Abläufe eine sichere Option dar: Die mechanisch arbeitende Klenksche Klappe öffnet sich automatisch, wenn Wasser abfließt. Drängt es hingegen aus der Kanalisation zurück, verschließt das Wasser die Klappe mit seinem eigenen Druck. Gibt es keine besonderen Anforderungen an die Abdichtung, empfiehlt sich der Einsteckablauf PRONTO als schnelle und kostengünstige Lösung, denn dieser Ablauf lässt sich ausgesprochen einfach montieren: Einfach ein Rohr bodenbündig abschneiden, Ablauf einschieben, fertig! Zur PRONTO-Familie gehört unter anderem auch der PRONTO Primus, dessen mechanische Geruchssperre auch dann wirkungsvoll vor Kanalgerüchen schützt, wenn die Ablaufstelle ausgetrocknet ist. Technische Daten Ablaufleistung 6.7 l/s, auch bei Anschluss an Fallrohre d 75 mm, 90 mm Material Polypropylen Hersteller-Artikelnummer 840769 EAN 4001636840769 Gewicht 1,1 kg62,28 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Dallmer Regenwasserablauf 600 N, DN 100/DN 125, 840608 840608Regenwasserablauf 600 N, DN 100/DN 125 ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten für Fallleitungen d 80, 100 und 120 mm. Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung. Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s. Hersteller-Artikelnummer 840608 EAN 4001636840608 Gewicht 1,94 kg148,42 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Dallmer Regenwasserablauf 600 NHO, DN 100/DN 125, 840615 840615Regenwasserablauf 600 NHO, DN 100/DN 125 Ihre Vorteile Regenwasserablauf für den seitlichen Anschluss von dichten Rohrsystemen DN 100, die hinter einer Vorhangfassade geführt werden Sichbare Elemente und Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten Hersteller-Artikelnummer 840615 EAN 4001636840615 Gewicht 1,961 kg422,56 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Dallmer Regenwasserablauf 600 NGHO, DN 100/DN 125, 840622 840622Regenwasserablauf 600 NGHO, DN 100/DN 125 Ihre Vorteile Regenwasserablauf für den seitlichen Anschluss von dichten Rohrsystemen DN 100, die hinter einer Vorhangfassade geführt werden Sichbare Elemente aus Guss, Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten Hersteller-Artikelnummer 840622 EAN 4001636840622 Gewicht 7,14 kg486,83 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
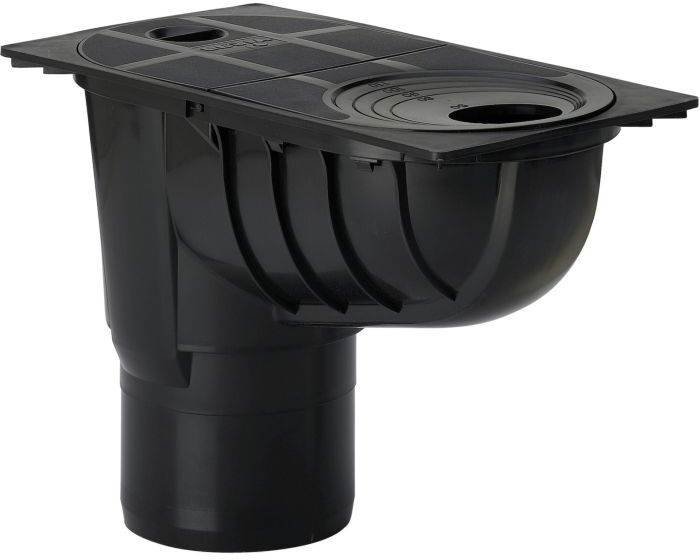
Viega Advantix Regenwasserablauf 586744 DN 100, Kunststoff schwarz, Ablauf senkrechtViega Advantix Regenwasserablauf 586744für Rohrleitungsanschluss von DN 50–100mit Siebeinsatz herausnehmbarPendelklappeReinigungsklappeAblaufleistung Anstauhöhe 20 mm 60 l/snach DIN EN 145129,50 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Viega Advantix Regenwasserablauf 586744 DN 100, Kunststoff schwarz, Ablauf senkrechtViega Advantix Regenwasserablauf 586744für Rohrleitungsanschluss von DN 50–100mit Siebeinsatz herausnehmbarPendelklappeReinigungsklappeAblaufleistung Anstauhöhe 20 mm 60 l/snach DIN EN 145135,51 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.