Domain versickerungsanlage.de kaufen?
Wir ziehen mit dem Projekt
versickerungsanlage.de um.
Sind Sie am Kauf der Domain
versickerungsanlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versickerungsanlage.de kaufen?
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
Was sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Beschaffung eines Vermögensgegenstandes anfallen. Dazu gehören der Kaufpreis des Gegenstandes sowie alle damit verbundenen Ausgaben wie Transportkosten, Zölle oder Montagekosten. Die Anschaffungskosten werden in der Buchhaltung erfasst und dienen als Grundlage für die Abschreibung des Vermögensgegenstandes. **

Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
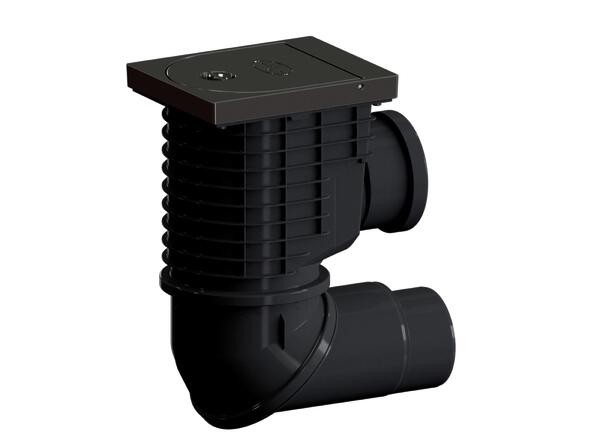
DALLMER Regenwasserablauf 660, DN 100/ DN 125, 840769 840769Regenwasserablauf 660, DN 100/DN 125 Ihre Vorteile mit frostsicherer Geruchsperre und einem leicht zu reinigenden massiven Laubfangkorb Ablaufstutzen DN 100/ DN 125 senkrecht Gewitterregen stabil Für den flexiblen 100 mm und 110 mm ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Sichere Entwässerung für Höfe, Parkdecks, Garten, Keller, Terrassen und außenliegende Fallrohre. Außerhalb von Gebäuden werden an vielen Stellen auf dem Grundstück oder in der Stadt Entwässerungsvorrichtungen benötigt. Diese müssen oft, je nach Einbauort und Verwendungszweck, spezifische Anforderungen erfüllen. Dallmer bietet ein breites Spektrum an Abläufen für den Außenbereich. Angefangen bei Hof- und Parkdeckabläufen, die keinen frostsicheren Einbau erfordern, bis hin zu Regenwasserabläufen für außenliegenden Fallrohre. Letztere lassen sich fest im Boden oder Beton verankern und verfügen über frost- sowie austrocknungssichere Geruchssperren. Muss die Ablaufstelle vor Rückfluss geschützt werden, stellen Klenkmatik-Abläufe eine sichere Option dar: Die mechanisch arbeitende Klenksche Klappe öffnet sich automatisch, wenn Wasser abfließt. Drängt es hingegen aus der Kanalisation zurück, verschließt das Wasser die Klappe mit seinem eigenen Druck. Gibt es keine besonderen Anforderungen an die Abdichtung, empfiehlt sich der Einsteckablauf PRONTO als schnelle und kostengünstige Lösung, denn dieser Ablauf lässt sich ausgesprochen einfach montieren: Einfach ein Rohr bodenbündig abschneiden, Ablauf einschieben, fertig! Zur PRONTO-Familie gehört unter anderem auch der PRONTO Primus, dessen mechanische Geruchssperre auch dann wirkungsvoll vor Kanalgerüchen schützt, wenn die Ablaufstelle ausgetrocknet ist. Technische Daten Ablaufleistung 6.7 l/s, auch bei Anschluss an Fallrohre d 75 mm, 90 mm Material Polypropylen Hersteller-Artikelnummer 840769 EAN 4001636840769 Gewicht 1,1 kg62,28 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
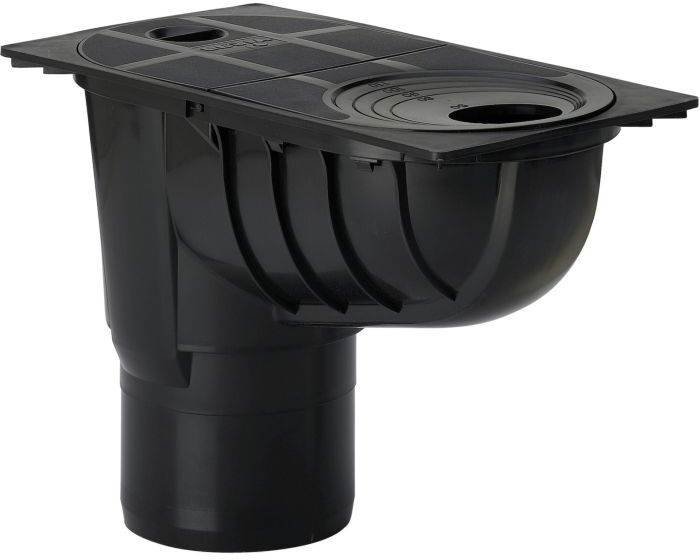
Dallmer Regenwasserablauf 600 N, DN 100/DN 125, 840608 840608Regenwasserablauf 600 N, DN 100/DN 125 ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten für Fallleitungen d 80, 100 und 120 mm. Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung. Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s. Hersteller-Artikelnummer 840608 EAN 4001636840608 Gewicht 1,94 kg148,42 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Dallmer Regenwasserablauf 600 NHO, DN 100/DN 125, 840615 840615Regenwasserablauf 600 NHO, DN 100/DN 125 Ihre Vorteile Regenwasserablauf für den seitlichen Anschluss von dichten Rohrsystemen DN 100, die hinter einer Vorhangfassade geführt werden Sichbare Elemente und Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten Hersteller-Artikelnummer 840615 EAN 4001636840615 Gewicht 1,961 kg422,56 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Dallmer Regenwasserablauf 600 NGHO, DN 100/DN 125, 840622 840622Regenwasserablauf 600 NGHO, DN 100/DN 125 Ihre Vorteile Regenwasserablauf für den seitlichen Anschluss von dichten Rohrsystemen DN 100, die hinter einer Vorhangfassade geführt werden Sichbare Elemente aus Guss, Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten Hersteller-Artikelnummer 840622 EAN 4001636840622 Gewicht 7,14 kg486,83 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter


-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
DALLMER Regenwasserablauf 660, DN 100/ DN 125, 840769 840769Regenwasserablauf 660, DN 100/DN 125 Ihre Vorteile mit frostsicherer Geruchsperre und einem leicht zu reinigenden massiven Laubfangkorb Ablaufstutzen DN 100/ DN 125 senkrecht Gewitterregen stabil Für den flexiblen 100 mm und 110 mm ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Sichere Entwässerung für Höfe, Parkdecks, Garten, Keller, Terrassen und außenliegende Fallrohre. Außerhalb von Gebäuden werden an vielen Stellen auf dem Grundstück oder in der Stadt Entwässerungsvorrichtungen benötigt. Diese müssen oft, je nach Einbauort und Verwendungszweck, spezifische Anforderungen erfüllen. Dallmer bietet ein breites Spektrum an Abläufen für den Außenbereich. Angefangen bei Hof- und Parkdeckabläufen, die keinen frostsicheren Einbau erfordern, bis hin zu Regenwasserabläufen für außenliegenden Fallrohre. Letztere lassen sich fest im Boden oder Beton verankern und verfügen über frost- sowie austrocknungssichere Geruchssperren. Muss die Ablaufstelle vor Rückfluss geschützt werden, stellen Klenkmatik-Abläufe eine sichere Option dar: Die mechanisch arbeitende Klenksche Klappe öffnet sich automatisch, wenn Wasser abfließt. Drängt es hingegen aus der Kanalisation zurück, verschließt das Wasser die Klappe mit seinem eigenen Druck. Gibt es keine besonderen Anforderungen an die Abdichtung, empfiehlt sich der Einsteckablauf PRONTO als schnelle und kostengünstige Lösung, denn dieser Ablauf lässt sich ausgesprochen einfach montieren: Einfach ein Rohr bodenbündig abschneiden, Ablauf einschieben, fertig! Zur PRONTO-Familie gehört unter anderem auch der PRONTO Primus, dessen mechanische Geruchssperre auch dann wirkungsvoll vor Kanalgerüchen schützt, wenn die Ablaufstelle ausgetrocknet ist. Technische Daten Ablaufleistung 6.7 l/s, auch bei Anschluss an Fallrohre d 75 mm, 90 mm Material Polypropylen Hersteller-Artikelnummer 840769 EAN 4001636840769 Gewicht 1,1 kg62,28 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Dallmer Regenwasserablauf 600 N, DN 100/DN 125, 840608 840608Regenwasserablauf 600 N, DN 100/DN 125 ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten für Fallleitungen d 80, 100 und 120 mm. Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung. Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s. Hersteller-Artikelnummer 840608 EAN 4001636840608 Gewicht 1,94 kg148,42 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Was sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Beschaffung eines Vermögensgegenstandes anfallen. Dazu gehören der Kaufpreis des Gegenstandes sowie alle damit verbundenen Ausgaben wie Transportkosten, Zölle oder Montagekosten. Die Anschaffungskosten werden in der Buchhaltung erfasst und dienen als Grundlage für die Abschreibung des Vermögensgegenstandes. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
Dallmer Regenwasserablauf 600 NHO, DN 100/DN 125, 840615 840615Regenwasserablauf 600 NHO, DN 100/DN 125 Ihre Vorteile Regenwasserablauf für den seitlichen Anschluss von dichten Rohrsystemen DN 100, die hinter einer Vorhangfassade geführt werden Sichbare Elemente und Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten Hersteller-Artikelnummer 840615 EAN 4001636840615 Gewicht 1,961 kg422,56 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Dallmer Regenwasserablauf 600 NGHO, DN 100/DN 125, 840622 840622Regenwasserablauf 600 NGHO, DN 100/DN 125 Ihre Vorteile Regenwasserablauf für den seitlichen Anschluss von dichten Rohrsystemen DN 100, die hinter einer Vorhangfassade geführt werden Sichbare Elemente aus Guss, Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten Hersteller-Artikelnummer 840622 EAN 4001636840622 Gewicht 7,14 kg486,83 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Viega Advantix Regenwasserablauf 586744 DN 100, Kunststoff schwarz, Ablauf senkrechtViega Advantix Regenwasserablauf 586744für Rohrleitungsanschluss von DN 50–100mit Siebeinsatz herausnehmbarPendelklappeReinigungsklappeAblaufleistung Anstauhöhe 20 mm 60 l/snach DIN EN 145129,50 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Viega Advantix Regenwasserablauf 586744 DN 100, Kunststoff schwarz, Ablauf senkrechtViega Advantix Regenwasserablauf 586744für Rohrleitungsanschluss von DN 50–100mit Siebeinsatz herausnehmbarPendelklappeReinigungsklappeAblaufleistung Anstauhöhe 20 mm 60 l/snach DIN EN 145135,51 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.