Domain versickerungsanlage.de kaufen?
Wir ziehen mit dem Projekt
versickerungsanlage.de um.
Sind Sie am Kauf der Domain
versickerungsanlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versickerungsanlage.de kaufen?
Wann verjährt Einkommensteuer 2014?
Die Verjährungsfrist für die Einkommensteuer 2014 beträgt grundsätzlich vier Jahre. Das bedeutet, dass das Finanzamt bis zum Ablauf des vierten Jahres nach der Steuerentstehung eine Steuerfestsetzung vornehmen kann. In diesem Fall müsste die Einkommensteuererklärung für das Jahr 2014 bis spätestens Ende 2018 abgegeben werden. Wenn die Steuererklärung verspätet abgegeben wurde, verlängert sich die Verjährungsfrist entsprechend. Es ist daher ratsam, die Steuererklärung rechtzeitig einzureichen, um mögliche Nachzahlungen oder Sanktionen zu vermeiden. **
Wie viel Einkommensteuer Freiberufler?
Wie viel Einkommensteuer Freiberufler zahlen müssen, hängt von ihrem Einkommen ab. Freiberufler müssen Einkommensteuer auf ihre Gewinne zahlen, die sie durch ihre selbstständige Tätigkeit erzielen. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz des Freiberuflers, der sich nach seinem zu versteuernden Einkommen richtet. Es gibt verschiedene Steuerklassen und Freibeträge, die berücksichtigt werden können, um die Steuerlast zu minimieren. Es ist ratsam, einen Steuerberater zu konsultieren, um die genaue Höhe der Einkommensteuer für Freiberufler zu ermitteln. **

Ähnliche Suchbegriffe für Einkommensteuer
Top-Angebote
Produkte zum Begriff Einkommensteuer:
-
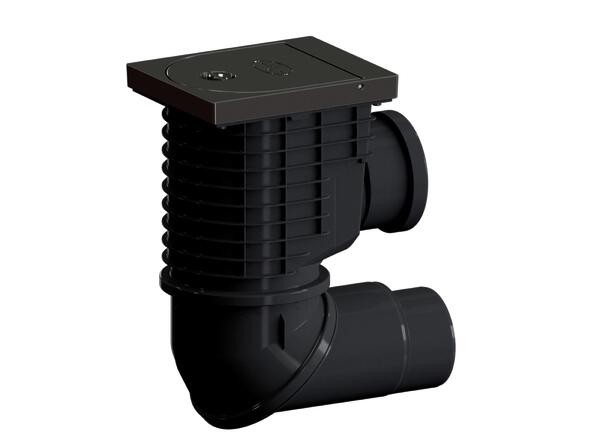
Dallmer Regenwasserablauf 600 N, DN 100/DN 125, 840608 840608Regenwasserablauf 600 N, DN 100/DN 125 ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten für Fallleitungen d 80, 100 und 120 mm. Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung. Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s. Hersteller-Artikelnummer 840608 EAN 4001636840608 Gewicht 1,94 kg148,42 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Dallmer Regenwasserablauf 600 NHO, DN 100/DN 125, 840615 840615Regenwasserablauf 600 NHO, DN 100/DN 125 Ihre Vorteile Regenwasserablauf für den seitlichen Anschluss von dichten Rohrsystemen DN 100, die hinter einer Vorhangfassade geführt werden Sichbare Elemente und Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten Hersteller-Artikelnummer 840615 EAN 4001636840615 Gewicht 1,961 kg422,56 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Dallmer Regenwasserablauf 600 NGHO, DN 100/DN 125, 840622 840622Regenwasserablauf 600 NGHO, DN 100/DN 125 Ihre Vorteile Regenwasserablauf für den seitlichen Anschluss von dichten Rohrsystemen DN 100, die hinter einer Vorhangfassade geführt werden Sichbare Elemente aus Guss, Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten Hersteller-Artikelnummer 840622 EAN 4001636840622 Gewicht 7,14 kg486,83 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer zahlt keine Einkommensteuer?
Wer zahlt keine Einkommensteuer? In Deutschland sind beispielsweise Kinder und Jugendliche unter 18 Jahren von der Einkommensteuer befreit, da sie noch nicht voll geschäftsfähig sind. Ebenso sind Personen mit einem zu geringen Einkommen, das unter dem Grundfreibetrag liegt, von der Einkommensteuerpflicht befreit. Zudem gibt es bestimmte Einkommensarten, wie beispielsweise steuerfreie Kapitaleinkünfte bis zu einem bestimmten Betrag, die nicht der Einkommensteuer unterliegen. Es gibt auch spezielle Regelungen für bestimmte Berufsgruppen oder Situationen, die von der Einkommensteuer befreit sind. **
-
Was bedeutet Einkommensteuer Nachzahlung?
Was bedeutet Einkommensteuer Nachzahlung? Eine Einkommensteuer Nachzahlung tritt auf, wenn ein Steuerzahler mehr Steuern zahlen muss, als er bereits im Voraus geleistet hat. Dies kann auf verschiedene Gründe zurückzuführen sein, wie zum Beispiel unerwartete Einkommenssteigerungen, falsche Steuererklärungen oder nicht berücksichtigte Abzüge. Die Nachzahlung muss innerhalb einer bestimmten Frist beglichen werden, um Strafzinsen oder andere Konsequenzen zu vermeiden. Es ist wichtig, die Steuererklärung sorgfältig zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um unerwartete Nachzahlungen zu vermeiden. **
-
Wie viel Einkommensteuer Selbständige?
"Die Höhe der Einkommensteuer für Selbständige hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn, den Betriebsausgaben und den persönlichen Freibeträgen. Selbständige müssen in der Regel Einkommensteuer auf ihren Gewinn zahlen, der sich aus den Einnahmen abzüglich der Betriebsausgaben ergibt. Es gibt auch spezielle Regelungen und Steuersätze für Selbständige, je nachdem in welcher Branche sie tätig sind. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Einkommensteuer für Selbständige zu ermitteln." **
-
Wann fällt Einkommensteuer an?
Einkommensteuer fällt in der Regel an, wenn eine Person Einkommen erzielt, das über dem steuerlichen Grundfreibetrag liegt. Dieses Einkommen kann aus verschiedenen Quellen stammen, wie z.B. aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalerträgen oder Vermietung und Verpachtung. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz, der sich nach der Höhe des zu versteuernden Einkommens richtet. Die Einkommensteuer wird in Deutschland jährlich im Rahmen der Einkommensteuererklärung festgesetzt und muss in der Regel bis zum 31. Juli des Folgejahres gezahlt werden. Es gibt jedoch auch Vorauszahlungen, die vierteljährlich zu leisten sind, wenn mit einer hohen Steuerschuld zu rechnen ist. **


Was bedeutet Einkommensteuer Vorauszahlung?
Was bedeutet Einkommensteuer Vorauszahlung? Einkommensteuer Vorauszahlung bezieht sich auf die Zahlungen, die Steuerzahler im Voraus leisten, um ihre Steuerschuld für das laufende Steuerjahr zu decken. Diese Vorauszahlungen werden in der Regel vierteljährlich geleistet und dienen dazu, die Steuerlast gleichmäßig über das Jahr zu verteilen. Am Ende des Steuerjahres wird dann die tatsächliche Steuerschuld berechnet und mit den bereits geleisteten Vorauszahlungen verrechnet. Falls zu viel gezahlt wurde, erhält der Steuerzahler eine Rückerstattung, bei zu geringen Zahlungen muss er nachzahlen. **
Wann beginnt Zinslauf Einkommensteuer?
Der Zinslauf bei der Einkommensteuer beginnt in der Regel am Tag nach Ablauf der gesetzlichen Zahlungsfrist. Diese Frist variiert je nach Steuerart und kann beispielsweise am 15. Juli des Folgejahres für die Einkommensteuer enden. Ab diesem Zeitpunkt werden Verzugszinsen fällig, die den geschuldeten Betrag erhöhen. Es ist daher wichtig, die Steuer rechtzeitig zu zahlen, um zusätzliche Kosten zu vermeiden. Bei einer verspäteten Zahlung kann der Zinslauf auch rückwirkend bis zum Zeitpunkt der ursprünglichen Fälligkeit der Steuer beginnen. **
Top-Angebote
Produkte zum Begriff Einkommensteuer:
-
DALLMER Regenwasserablauf 660, DN 100/ DN 125, 840769 840769Regenwasserablauf 660, DN 100/DN 125 Ihre Vorteile mit frostsicherer Geruchsperre und einem leicht zu reinigenden massiven Laubfangkorb Ablaufstutzen DN 100/ DN 125 senkrecht Gewitterregen stabil Für den flexiblen 100 mm und 110 mm ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Sichere Entwässerung für Höfe, Parkdecks, Garten, Keller, Terrassen und außenliegende Fallrohre. Außerhalb von Gebäuden werden an vielen Stellen auf dem Grundstück oder in der Stadt Entwässerungsvorrichtungen benötigt. Diese müssen oft, je nach Einbauort und Verwendungszweck, spezifische Anforderungen erfüllen. Dallmer bietet ein breites Spektrum an Abläufen für den Außenbereich. Angefangen bei Hof- und Parkdeckabläufen, die keinen frostsicheren Einbau erfordern, bis hin zu Regenwasserabläufen für außenliegenden Fallrohre. Letztere lassen sich fest im Boden oder Beton verankern und verfügen über frost- sowie austrocknungssichere Geruchssperren. Muss die Ablaufstelle vor Rückfluss geschützt werden, stellen Klenkmatik-Abläufe eine sichere Option dar: Die mechanisch arbeitende Klenksche Klappe öffnet sich automatisch, wenn Wasser abfließt. Drängt es hingegen aus der Kanalisation zurück, verschließt das Wasser die Klappe mit seinem eigenen Druck. Gibt es keine besonderen Anforderungen an die Abdichtung, empfiehlt sich der Einsteckablauf PRONTO als schnelle und kostengünstige Lösung, denn dieser Ablauf lässt sich ausgesprochen einfach montieren: Einfach ein Rohr bodenbündig abschneiden, Ablauf einschieben, fertig! Zur PRONTO-Familie gehört unter anderem auch der PRONTO Primus, dessen mechanische Geruchssperre auch dann wirkungsvoll vor Kanalgerüchen schützt, wenn die Ablaufstelle ausgetrocknet ist. Technische Daten Ablaufleistung 6.7 l/s, auch bei Anschluss an Fallrohre d 75 mm, 90 mm Material Polypropylen Hersteller-Artikelnummer 840769 EAN 4001636840769 Gewicht 1,1 kg62,28 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Dallmer Regenwasserablauf 600 N, DN 100/DN 125, 840608 840608Regenwasserablauf 600 N, DN 100/DN 125 ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten für Fallleitungen d 80, 100 und 120 mm. Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung. Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s. Hersteller-Artikelnummer 840608 EAN 4001636840608 Gewicht 1,94 kg148,42 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Dallmer Regenwasserablauf 600 NHO, DN 100/DN 125, 840615 840615Regenwasserablauf 600 NHO, DN 100/DN 125 Ihre Vorteile Regenwasserablauf für den seitlichen Anschluss von dichten Rohrsystemen DN 100, die hinter einer Vorhangfassade geführt werden Sichbare Elemente und Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten Hersteller-Artikelnummer 840615 EAN 4001636840615 Gewicht 1,961 kg422,56 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Wann verjährt Einkommensteuer 2014?
Die Verjährungsfrist für die Einkommensteuer 2014 beträgt grundsätzlich vier Jahre. Das bedeutet, dass das Finanzamt bis zum Ablauf des vierten Jahres nach der Steuerentstehung eine Steuerfestsetzung vornehmen kann. In diesem Fall müsste die Einkommensteuererklärung für das Jahr 2014 bis spätestens Ende 2018 abgegeben werden. Wenn die Steuererklärung verspätet abgegeben wurde, verlängert sich die Verjährungsfrist entsprechend. Es ist daher ratsam, die Steuererklärung rechtzeitig einzureichen, um mögliche Nachzahlungen oder Sanktionen zu vermeiden. **
-
Wie viel Einkommensteuer Freiberufler?
Wie viel Einkommensteuer Freiberufler zahlen müssen, hängt von ihrem Einkommen ab. Freiberufler müssen Einkommensteuer auf ihre Gewinne zahlen, die sie durch ihre selbstständige Tätigkeit erzielen. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz des Freiberuflers, der sich nach seinem zu versteuernden Einkommen richtet. Es gibt verschiedene Steuerklassen und Freibeträge, die berücksichtigt werden können, um die Steuerlast zu minimieren. Es ist ratsam, einen Steuerberater zu konsultieren, um die genaue Höhe der Einkommensteuer für Freiberufler zu ermitteln. **
-
Wer zahlt keine Einkommensteuer?
Wer zahlt keine Einkommensteuer? In Deutschland sind beispielsweise Kinder und Jugendliche unter 18 Jahren von der Einkommensteuer befreit, da sie noch nicht voll geschäftsfähig sind. Ebenso sind Personen mit einem zu geringen Einkommen, das unter dem Grundfreibetrag liegt, von der Einkommensteuerpflicht befreit. Zudem gibt es bestimmte Einkommensarten, wie beispielsweise steuerfreie Kapitaleinkünfte bis zu einem bestimmten Betrag, die nicht der Einkommensteuer unterliegen. Es gibt auch spezielle Regelungen für bestimmte Berufsgruppen oder Situationen, die von der Einkommensteuer befreit sind. **
-
Was bedeutet Einkommensteuer Nachzahlung?
Was bedeutet Einkommensteuer Nachzahlung? Eine Einkommensteuer Nachzahlung tritt auf, wenn ein Steuerzahler mehr Steuern zahlen muss, als er bereits im Voraus geleistet hat. Dies kann auf verschiedene Gründe zurückzuführen sein, wie zum Beispiel unerwartete Einkommenssteigerungen, falsche Steuererklärungen oder nicht berücksichtigte Abzüge. Die Nachzahlung muss innerhalb einer bestimmten Frist beglichen werden, um Strafzinsen oder andere Konsequenzen zu vermeiden. Es ist wichtig, die Steuererklärung sorgfältig zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um unerwartete Nachzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Einkommensteuer
-
Dallmer Regenwasserablauf 600 NGHO, DN 100/DN 125, 840622 840622Regenwasserablauf 600 NGHO, DN 100/DN 125 Ihre Vorteile Regenwasserablauf für den seitlichen Anschluss von dichten Rohrsystemen DN 100, die hinter einer Vorhangfassade geführt werden Sichbare Elemente aus Guss, Ablaufkörper aus hochschlagfestem Polypropylen mit Ablaufstutzen DN 100/DN 125, stufenlos um 360 Grad drehbar und stufenlos von senkrecht auf waagerecht verstellbar, Laubfangkorb mit Überlauffunktion, mechanischer Geruchssperre mit Lippendichtung und Reinigungsdeckel mit Griff und Dichtung Ablaufleistung DN 100: 10,0 l/s, DN 125: 11,0 l/s ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Technische Daten Hersteller-Artikelnummer 840622 EAN 4001636840622 Gewicht 7,14 kg486,83 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DALLMER Regenwasserablauf 660, DN 100/ DN 125, 840769 840769Regenwasserablauf 660, DN 100/DN 125 Ihre Vorteile mit frostsicherer Geruchsperre und einem leicht zu reinigenden massiven Laubfangkorb Ablaufstutzen DN 100/ DN 125 senkrecht Gewitterregen stabil Für den flexiblen 100 mm und 110 mm ✓ 10 Jahre Herstellergarantie auf alle Dallmer-Produkte ✓ Familienunternehmen aus Arnsberg, seit 1913 ✓ Hergestellt in Deutschland Sichere Entwässerung für Höfe, Parkdecks, Garten, Keller, Terrassen und außenliegende Fallrohre. Außerhalb von Gebäuden werden an vielen Stellen auf dem Grundstück oder in der Stadt Entwässerungsvorrichtungen benötigt. Diese müssen oft, je nach Einbauort und Verwendungszweck, spezifische Anforderungen erfüllen. Dallmer bietet ein breites Spektrum an Abläufen für den Außenbereich. Angefangen bei Hof- und Parkdeckabläufen, die keinen frostsicheren Einbau erfordern, bis hin zu Regenwasserabläufen für außenliegenden Fallrohre. Letztere lassen sich fest im Boden oder Beton verankern und verfügen über frost- sowie austrocknungssichere Geruchssperren. Muss die Ablaufstelle vor Rückfluss geschützt werden, stellen Klenkmatik-Abläufe eine sichere Option dar: Die mechanisch arbeitende Klenksche Klappe öffnet sich automatisch, wenn Wasser abfließt. Drängt es hingegen aus der Kanalisation zurück, verschließt das Wasser die Klappe mit seinem eigenen Druck. Gibt es keine besonderen Anforderungen an die Abdichtung, empfiehlt sich der Einsteckablauf PRONTO als schnelle und kostengünstige Lösung, denn dieser Ablauf lässt sich ausgesprochen einfach montieren: Einfach ein Rohr bodenbündig abschneiden, Ablauf einschieben, fertig! Zur PRONTO-Familie gehört unter anderem auch der PRONTO Primus, dessen mechanische Geruchssperre auch dann wirkungsvoll vor Kanalgerüchen schützt, wenn die Ablaufstelle ausgetrocknet ist. Technische Daten Ablaufleistung 6.7 l/s, auch bei Anschluss an Fallrohre d 75 mm, 90 mm Material Polypropylen Hersteller-Artikelnummer 840769 EAN 4001636840769 Gewicht 1,1 kg59,99 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Wie viel Einkommensteuer Selbständige?
"Die Höhe der Einkommensteuer für Selbständige hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn, den Betriebsausgaben und den persönlichen Freibeträgen. Selbständige müssen in der Regel Einkommensteuer auf ihren Gewinn zahlen, der sich aus den Einnahmen abzüglich der Betriebsausgaben ergibt. Es gibt auch spezielle Regelungen und Steuersätze für Selbständige, je nachdem in welcher Branche sie tätig sind. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Einkommensteuer für Selbständige zu ermitteln." **
-
Wann fällt Einkommensteuer an?
Einkommensteuer fällt in der Regel an, wenn eine Person Einkommen erzielt, das über dem steuerlichen Grundfreibetrag liegt. Dieses Einkommen kann aus verschiedenen Quellen stammen, wie z.B. aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalerträgen oder Vermietung und Verpachtung. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz, der sich nach der Höhe des zu versteuernden Einkommens richtet. Die Einkommensteuer wird in Deutschland jährlich im Rahmen der Einkommensteuererklärung festgesetzt und muss in der Regel bis zum 31. Juli des Folgejahres gezahlt werden. Es gibt jedoch auch Vorauszahlungen, die vierteljährlich zu leisten sind, wenn mit einer hohen Steuerschuld zu rechnen ist. **
-
Was bedeutet Einkommensteuer Vorauszahlung?
Was bedeutet Einkommensteuer Vorauszahlung? Einkommensteuer Vorauszahlung bezieht sich auf die Zahlungen, die Steuerzahler im Voraus leisten, um ihre Steuerschuld für das laufende Steuerjahr zu decken. Diese Vorauszahlungen werden in der Regel vierteljährlich geleistet und dienen dazu, die Steuerlast gleichmäßig über das Jahr zu verteilen. Am Ende des Steuerjahres wird dann die tatsächliche Steuerschuld berechnet und mit den bereits geleisteten Vorauszahlungen verrechnet. Falls zu viel gezahlt wurde, erhält der Steuerzahler eine Rückerstattung, bei zu geringen Zahlungen muss er nachzahlen. **
-
Wann beginnt Zinslauf Einkommensteuer?
Der Zinslauf bei der Einkommensteuer beginnt in der Regel am Tag nach Ablauf der gesetzlichen Zahlungsfrist. Diese Frist variiert je nach Steuerart und kann beispielsweise am 15. Juli des Folgejahres für die Einkommensteuer enden. Ab diesem Zeitpunkt werden Verzugszinsen fällig, die den geschuldeten Betrag erhöhen. Es ist daher wichtig, die Steuer rechtzeitig zu zahlen, um zusätzliche Kosten zu vermeiden. Bei einer verspäteten Zahlung kann der Zinslauf auch rückwirkend bis zum Zeitpunkt der ursprünglichen Fälligkeit der Steuer beginnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.